


知东莞APP

东莞广播电视台
微信公众号

东莞阳光网
微信公众号
莞视频

东莞电台
微信公众号
东莞阳光网
抖音号
东莞阳光网
视频号
东莞地产圈
阳光教育通
莞味主理人
家乡好物
Dongguan Today
莞爱人才新引进补贴个税定性咨询
 喜欢呆呆🐟
来自:东莞市 发布日期2026-10-27 15:29:41
状态:
已受理
编号:613778
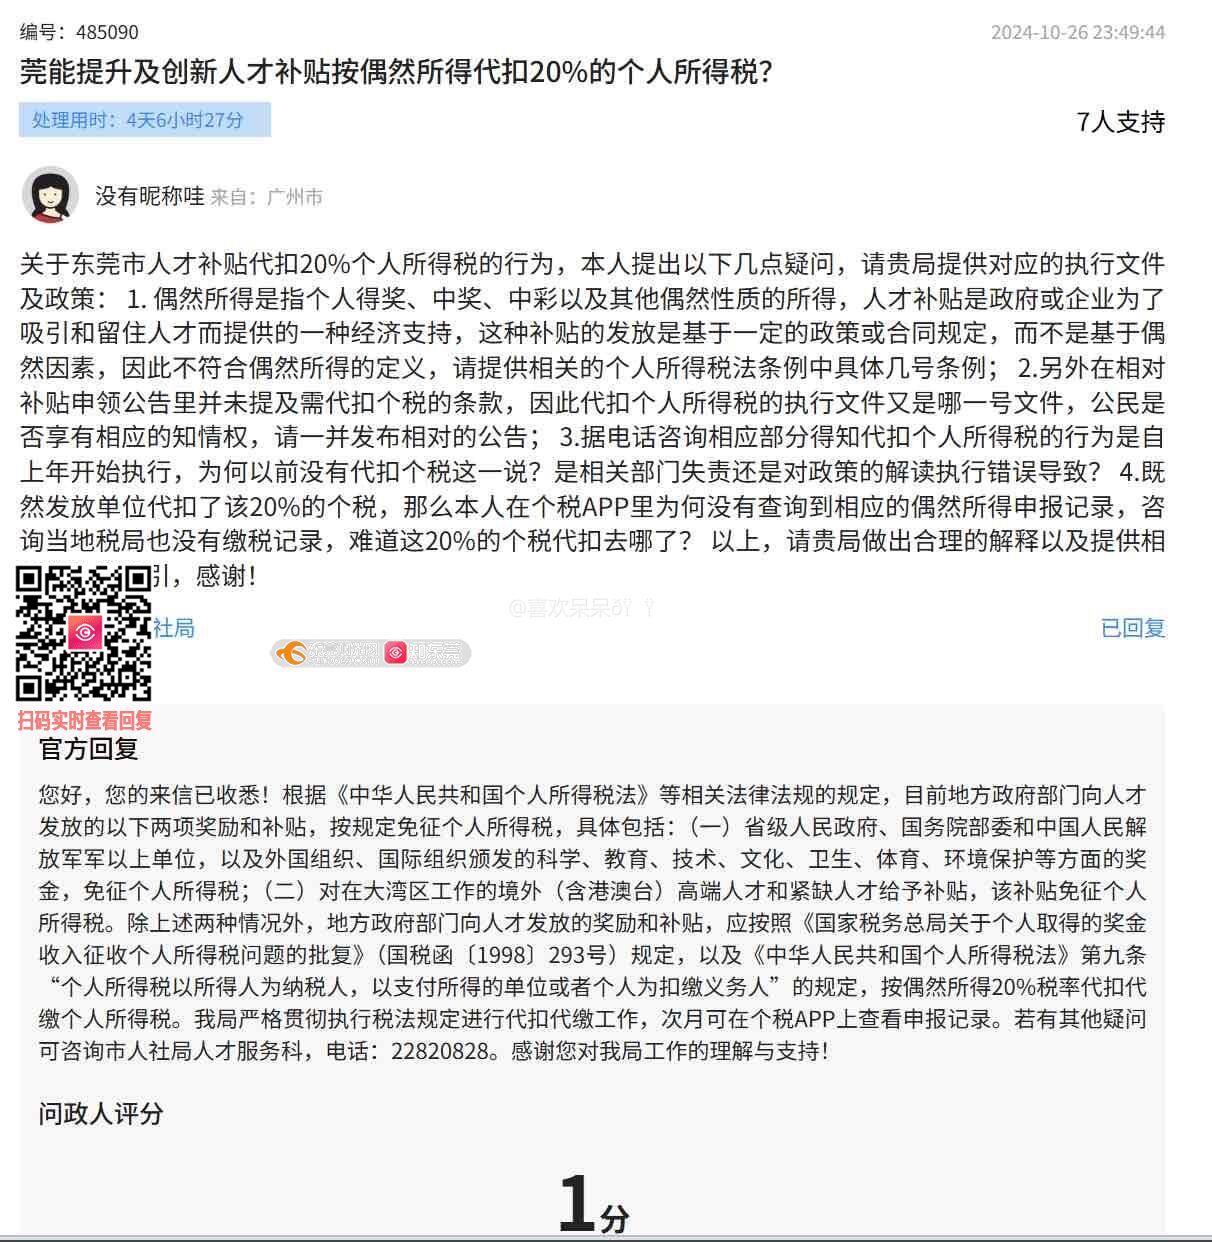
您好,针对工单编号 485090《莞能提升及创新人才补贴按偶然所得代扣 20% 的个人所得税?》贵局的回复,本人仍有多处实质疑问,恳请贵局联合税务部门逐条答复,并提供正式文件依据。本次咨询同时涵盖莞能提升资助与莞爱 E 类新引进人才补贴,事关广大引进人才切身利益,恳请针对性回复,勿笼统套用旧条文。

第一,政策适用是否恰当。贵局引用国税函〔1998〕293 号,将人才补贴归类为偶然所得。但该批复针对的是评优表彰、突出贡献类一次性奖励奖金。莞爱新引进补贴、莞能提升补贴,是政府为稳定人才就业出台的履约式补助,要求人才长期在莞就业、连续缴纳社保、正常申报个税、持续履约,才可分期申领,不属于奖励、奖金范畴。依据《个人所得税法实施条例》,偶然所得应具备随机性、偶然性。而此类补贴的申领条件、发放标准、申报时间均由官方文件明确固定、可预期,不具备偶然所得法定特征。请明确:一、1998 年老旧批复可否扩大套用于履约式人才补助;二、请提供东莞市税务局专门针对莞爱新引进补贴定性为偶然所得的正式口径文件。

第二,申请人知情权问题。各类补贴申报公告、申报指南、系统页面,全程未告知人才将扣除 20% 偶然所得税,仅标注税前补贴。20% 税负极高,直接决定人才收益预期与申报决策,属关键信息却事前不公示。请说明该操作是否符合政务公开、事前告知原则,涉税信息不公示的依据是什么。

第三,征管口径前后不一致。大量往届人才反馈,往年申领同类补贴从未扣缴 20% 个税,近年才突然强制扣税,上一轮回复回避了该问题。请明确税负口径调整的正式发文、执行时间、变更依据,并解释此前多年未扣缴是执行疏漏还是政策调整。

补充咨询:莞爱是否与莞能提升补贴完全统一执行计税口径?

恳请贵局逐条回复,提供真实可查的税务定性文件,不笼统套用旧文,保障引进人才合法权益。
1参与
0评论
知东莞APP
东莞广播电视台
微信公众号
东莞阳光网
微信公众号
莞视频
东莞电台
微信公众号
东莞阳光网
抖音号
东莞阳光网
视频号
东莞地产圈
阳光教育通
莞味主理人
家乡好物
Dongguan Today